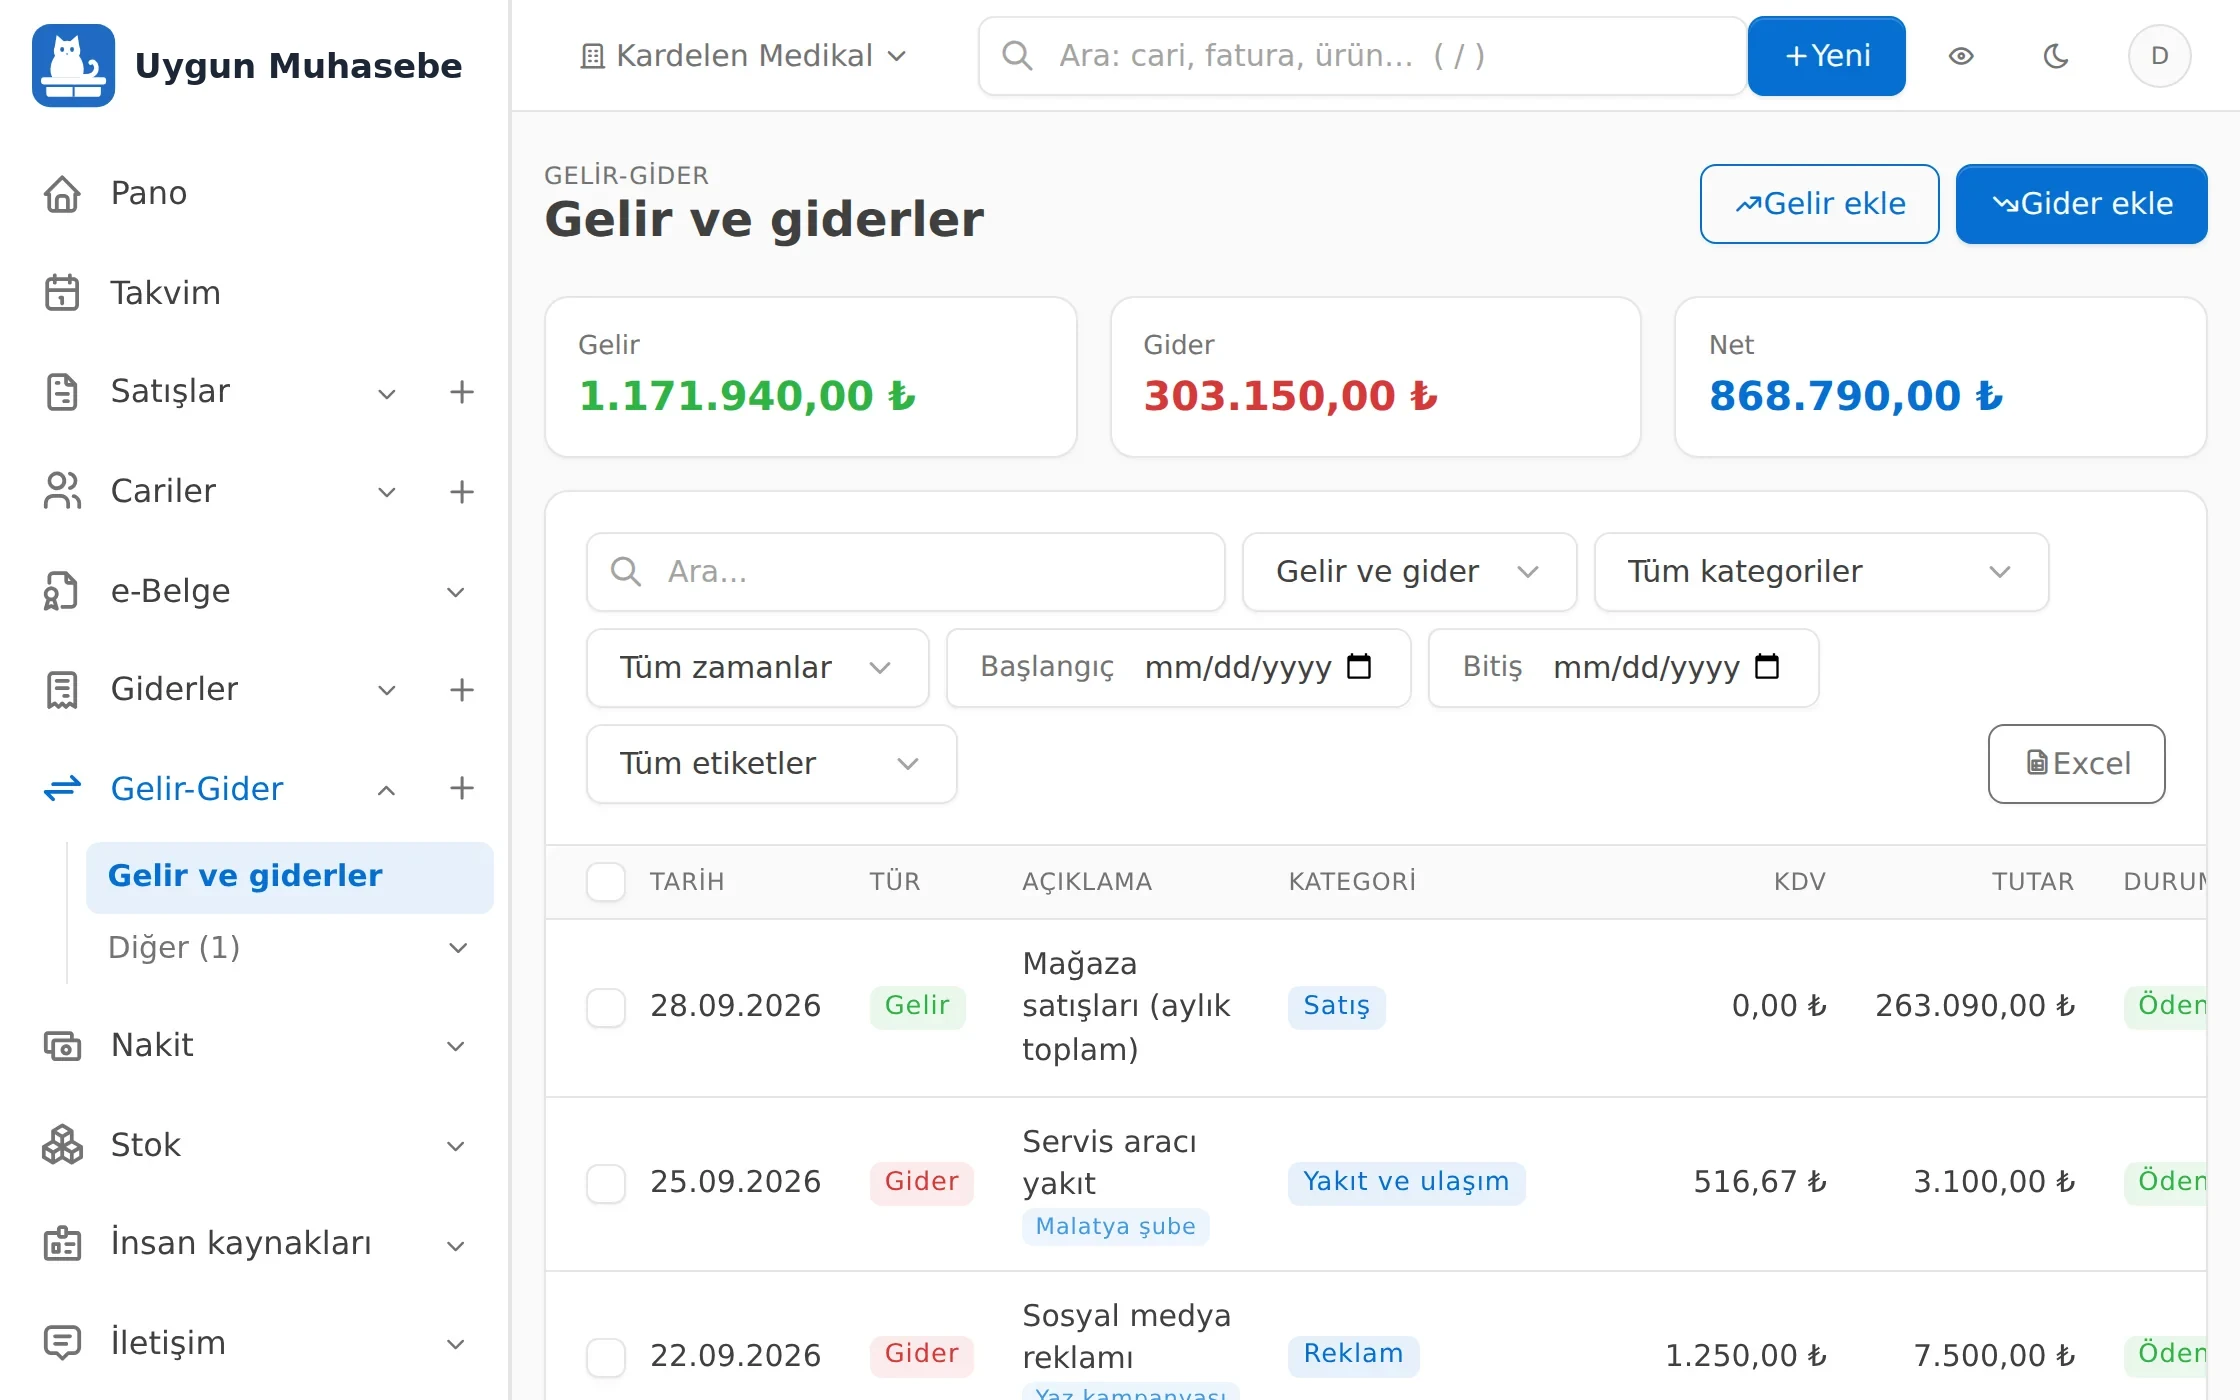
Gelir gider takibi neden gerekir?
Gelir gider takibi, işletmene giren ve çıkan her parayı tarihi, türü ve belgesiyle bir yere yazmaktır. Bunu bir gelir gider tablosunda da yapabilirsin, bir gelir gider takip programında da; amaç aynı: ay sonunda "ne kazandım, param nereye gitti?" sorusuna tahminle değil kayıtla cevap vermek. Gider takibi işin zor tarafıdır: gelir çoğu zaman birkaç kalemdir, gider ise onlarca küçük parçaya dağılır.
Düzenli kayıt sana üç şey kazandırır:
- Gerçek kâr: Kasadaki para kâr değildir. İçinde tahsil edilecek alacak, ödenecek borç ve devlete ödenecek KDV de vardır.
- Erken uyarı: Yakıt ya da kargo gideri üç aydır artıyorsa bunu yıl sonunda değil, kaydı girerken görürsün.
- Müşavirle düzenli çalışma: Fişler ay sonunda bir poşetle gitmez; mali müşavirin beyanname dönemine eksiksiz belgeyle girer.
Gelir-gider kaydının ön muhasebenin neresinde durduğunu ön muhasebe nedir yazımızda anlattık.
Gelir ve gider kategorileri nasıl ayrılır?
Kategori, paranın ne için harcandığını söyler. İyi kurulmuş kategoriler ay sonunda tek bakışta en büyük gider kalemini gösterir; kötü kurulanlar her şeyi "Diğer" kaleminde toplar. Küçük bir işletme için şu liste iyi bir başlangıçtır:
| Gider kategorisi | Örnek kayıtlar | Dikkat |
|---|---|---|
| Kira | Dükkân, depo, ofis kirası | Kiraya veren şahıssa kiradan stopaj kesmen gerekebilir (Gelir Vergisi Kanunu md. 94): kira stopajı hesaplama |
| Elektrik, su, doğalgaz | Fatura ödemeleri | Evin ve işyerinin faturasını karıştırma |
| Personel | Maaş, prim, personele verilen avans | Verdiğin avansı ayrıca gider yazarsan maaşla birlikte iki kez sayılır |
| Vergi ve SGK | SGK ve Bağ-Kur primi, vergi ödemeleri | Gecikmemesi için son ödeme gününü yaz |
| Malzeme | Hammadde, ambalaj, sarf malzemesi | Satmak için aldığın mal, stok tutuyorsan stoğa girer |
| Yakıt ve ulaşım | Akaryakıt, otopark, otoyol | Araç hem işte hem özelde kullanılıyorsa ne kadarının gider sayılacağını müşavirine sor |
| Yemek | Personel yemeği, müşteri ağırlama | Kendi yemeğini işletme gideri yazmadan önce müşavirine sor |
| Reklam | İnternet reklamı, broşür, tabela | Yurt dışı reklam faturası dövizli olabilir; TL karşılığıyla kaydedilir |
Gelir tarafında genelde üç kategori yeter: satış, hizmet, faiz ve diğer gelirler. Birkaç pratik kural:
- 8-12 gider kategorisiyle başla; ihtiyaç çıktıkça ekle.
- "Diğer" kalemi büyüyorsa içindeki tekrar eden harcamaya yeni bir kategori aç.
- Şube, araç ya da proje gibi ikinci bir ayrım gerekiyorsa kategoriyi çoğaltma, etiket kullan.
- Kasadan kendin için aldığın para işletme gideri değildir. Şahıs işletmesinde bu para genelde "özel hesap" olarak ayrı izlenir.
Gider takibinde fiş ve fatura: hangi belge, ne kadar saklanır?
Kayıt kadar önemli olan, kaydın arkasındaki belgedir. Vergi Usul Kanunu'nun 227. maddesi, üçüncü kişilerle yapılan işlemlere ait kayıtların belgeyle ispat edilmesini zorunlu tutar. Belgesi olmayan gider hem defterde hem vergide zayıf kalır.
| Belge | Ne zaman karşına çıkar? | Kaydederken neye bakarsın? |
|---|---|---|
| Yazarkasa (ÖKC) fişi | Akaryakıt, market, kırtasiye gibi küçük alışlar | Tarih, toplam ve KDV satırları; fiş solmadan fotoğrafla |
| e-Arşiv fatura | e-Belge kullanan satıcıdan alışta, sen e-Fatura kullanıcısı değilsen | Faturanın işletmenin adına ve vergi numarana kesildiğini kontrol et |
| e-Fatura | Sen de satıcı da e-Fatura kullanıcısıysanız | Elektronik ortamda ulaşır; kâğıt nüsha beklemezsin |
| Gider pusulası | Belge düzenleme zorunluluğu olmayan birinden mal ya da hizmet aldığında | Sen düzenlersin, satana imzalatırsın; en geç 7 gün içinde (VUK md. 234) |
| Serbest meslek makbuzu | Avukat, mimar, danışman gibi serbest meslek erbabına ödemede | Brüt tutar ile ödediğin tutar stopaj yüzünden farklı olabilir (GVK md. 94): serbest meslek makbuzu hesaplama |
| Banka dekontu | Havale, EFT, otomatik ödeme | Ödemeyi gösterir; çoğu alışta fatura ya da fişin yerini tutmaz |
Gider pusulasının hangi bilgileri içerdiğini gider pusulası örneği sayfamızda görebilirsin.
Belgeleri ne kadar saklamalısın?
Vergi Usul Kanunu'nun 253. maddesine göre defter tutmak zorunda olanlar defterlerini ve belgelerini, ilgili oldukları yılı izleyen takvim yılından başlayarak 5 yıl saklar. Örneğin 27.09.2026 tarihli bir fişin süresi 01.01.2027'de başlar ve 2031 yılının sonunda biter. Tacirler için Türk Ticaret Kanunu'nun 82. maddesi, ticari defterler ve kayıtların dayandığı belgeler için 10 yıl öngörür. Hangi sürenin sana uyduğunu mali müşavirine sor.
Fişteki KDV'yi her zaman indirebilir misin?
Hayır. Katma Değer Vergisi Kanunu'nun 29. maddesine göre yalnız faaliyetinle ilgili alışlarda, fatura ve benzeri belgede gösterilen KDV indirilir. İndirim, belgenin kanuni defterlere kaydedildiği dönemde yapılır ve alışın yapıldığı yılı izleyen takvim yılını aşamaz: Eylül 2026'daki bir alışın KDV'si en geç Aralık 2027 döneminde indirilebilir.
Aynı kanunun 30. maddesi bazı KDV'leri baştan dışarıda bırakır. Örneğin işletmeye ait binek otomobilin alış belgesindeki KDV (araç kiralama gibi işlerde kullanılanlar hariç) ve gelir ya da kurumlar vergisinde gider kabul edilmeyen harcamaların KDV'si indirilemez. Oranları ve tutarları ayırmak için KDV hesaplama aracını kullanabilirsin.
Düzenli giderler: kira, aidat, abonelik
Gider takibinde kolay unutulan kalemler her ay sessizce çıkanlardır: kira, aidat, internet, telefon, yazılım abonelikleri, mali müşavir ücreti, kredi taksiti. Tek tek küçük görünürler, yıllık toplamları şaşırtır. Ayda 1.250,00 TL'lik üç abonelik yılda 45.000,00 TL eder.
- Hepsinin listesini çıkar: tutar, ödeme günü, hangi hesaptan çıktığı, sözleşmenin bitişi.
- Her birini bir kez tanımla; her dönem kendiliğinden kayda geçsin.
- Kira artışı ya da zamlı tarifede tanımı güncelle.
- Yılda bir listeyi gözden geçir, kullanmadığın aboneliği kapat.
Kâr hesabı ve nakit akışı neden farklı çıkar?
Gelir gider tablosu iki ayrı soruya cevap verir: "Bu ay kâr ettim mi?" ve "Kasamda yeterli para var mı?" İkisinin cevabı aynı olmayabilir.
Bir örnek: Ekim 2026'da 150.000,00 TL'lik satış yaptın; bunun 25.000,00 TL'sini müşterin 10.11.2026'da ödeyecek. Aynı ay 96.400,00 TL gider yazdın; bunun içindeki 12.000,00 TL'lik malzeme faturasını 15.11.2026'da ödeyeceksin.
| Ekim 2026 | Kâr hesabı | Nakit hesabı |
|---|---|---|
| Gelir | 150.000,00 TL | 125.000,00 TL |
| Gider | 96.400,00 TL | 84.400,00 TL |
| Sonuç | 53.600,00 TL kâr | 40.600,00 TL nakit artışı |
Aradaki 13.000,00 TL, tahsil edilmemiş alacak ile ödenmemiş borcun farkıdır (25.000,00 − 12.000,00). Kâr iyi görünürken kasa daralabilir. Ödenmemiş kayıtları son ödeme günüyle girersen önümüzdeki haftaların nakit durumunu önceden görürsün; müşterilerden alacağını ayrıca izlemek için cari hesap takip programı sayfamıza bak.
Bu basit kâr, mali müşavirinin hesapladığı vergi matrahıyla aynı değildir: amortisman, stok değişimi ve gider kabul edilmeyen harcamalar sonucu değiştirir. Satıştaki KDV de senin gelirin değildir; kârına KDV hariç tutarlarla bakmak daha doğru sonuç verir. Satış fiyatının maliyetin ne kadar üstünde kaldığını kâr marjı hesaplama aracıyla bulabilirsin.
Sık yapılan hatalar
- Kişisel harcamaları işletme gideri olarak yazmak.
- Aynı gideri iki kez girmek: önce fişten, sonra banka ekstresinden.
- Tahsil edilmemiş satışı kasada varmış gibi saymak.
- KDV dahil ve KDV hariç tutarları aynı tabloda karıştırmak.
- Fişleri ay sonuna biriktirmek: kaybolur, solar, hangi işe ait olduğu unutulur.
- Her şeyi "Diğer" kategorisine yazmak.
Yapay zekâyla fiş okuma nasıl çalışır?
Fiş okuma, fişin ya da faturanın görüntüsündeki bilgileri yapay zekâyla çıkarıp gider formunu doldurmaktır. Tarih, toplam ve KDV satırlarını sen yazmazsın; ama kaydetmeden önce kontrol etmek senin işindir, çünkü yapay zekâ da yanlış okuyabilir.
İyi bir okuma için:
- Fişi düz bir zemine koy, dört kenarı da kadrajda olsun; flaş parlaması yazıyı silebilir.
- Uzun market fişini katlamadan çek.
- Yazarkasa fişleri çoğunlukla ısıyla basılan kâğıda yazılır ve zamanla soluklaşır; fişi aldığın gün fotoğrafla.
- Okunan toplamı ve KDV'yi fişle karşılaştır, özellikle %1 ve %20 gibi birden çok KDV oranı olan fişlerde.
Okurken karışabilen üç bilgiye dikkat et: faturadaki alıcının (yani senin) vergi numarası satıcınınki sanılabilir, son ödeme tarihi belge tarihi sanılabilir, yurt dışı faturasındaki yabancı vergi KDV sanılabilir. İyi bir fiş okuma aracı bunları ayırır; son kontrol yine sendedir.
Gelir gider tablosu (Excel) mı, gelir gider takip programı mı?
Ayda birkaç düzine kaydın varsa Excel'de bir gelir gider tablosu iş görür. Hazır bir başlangıç istersen ücretsiz gelir gider tablosu Excel şablonumuzu indirebilirsin. Kayıt sayısı arttıkça, kayıt giren kişi çoğaldıkça ve fişler biriktikçe tablo yetmemeye başlar.
| Konu | Excel tablosu | Gelir gider takip programı |
|---|---|---|
| Kayıt girişi | Çoğunlukla bilgisayar başında, elle | Telefondan da; fiş görüntüsünden |
| Fiş ve belge | Ayrı klasörde, kayıttan bağımsız | Kaydın içinde, tıklayınca açılır |
| Düzenli giderler | Her ay kopyala-yapıştır | Bir kez tanımlanır, kendiliğinden eklenir |
| Kasa ve banka bakiyesi | Formülle, elle tutturulur | Her kayıtla güncellenir |
| Ödenmemiş gider | Ayrı sütunda, kolay unutulur | Son ödeme günüyle takvimde |
| Raporlar | Kendi kurduğun formüller | Aylık kâr, kategori dağılımı, KDV özeti hazır |
| Birden çok kişi | Dosya sürümleri karışır | Herkes aynı kayıtları görür |
| Mali müşavir | Dosyayı e-postayla gönderirsin | Müşavir kendi girişiyle bakar |
Excel'in avantajı esnekliğidir: istediğin sütunu eklersin. Programın avantajı ise kaydı girerken düşünmen gereken işleri senin yerine yapmasıdır.
Gelir gider takip programı seçerken kontrol listesi
Program seçerken kendi günlük işine bak ve şu soruları sor:
- Fatura kesmeden kullanılabiliyor mu? Yalnız gelir-gider tutacaksan fatura ve stok ekranlarıyla uğraşmamalısın.
- Telefondan kayıt girebiliyor musun? Gider çoğu zaman masada değil, yolda olur.
- Fiş okuma sonucu kaydetmeden önce sana gösteriliyor mu?
- Fişin görüntüsü kayıtla birlikte saklanıyor mu? Yıllar sonra fişi kayıttan açabilmelisin.
- Birden çok KDV oranlı fiş doğru ayrılıyor mu?
- Düzenli giderler kendiliğinden ekleniyor, gerektiğinde durdurulabiliyor mu?
- Kasa ve banka bakiyesi tutuluyor, banka ekstresi içeri alınabiliyor mu?
- Ödenmemiş gider ve tahsil edilmemiş gelir ayrı izlenebiliyor mu?
- Raporlar KDV dahil ve hariç görülüp Excel'e alınabiliyor mu?
- Mali müşavirin kayıtlara erişip aktarım dosyası alabiliyor mu?
- Yanlış kayıt tamamen geri alınabiliyor mu? Silinen gider, kasadan düşen tutarı da geri getirmeli.
- İşin büyüyünce aynı programda faturaya, cariye ve stoğa geçebiliyor musun?
Bunların hepsini bir arada görmek istersen ön muhasebe programı sayfamıza, dükkân ve küçük işletmeler için esnaf muhasebe programı sayfamıza bakabilirsin.
Uygun Muhasebe'de gelir gider takibi nasıl işler?
Kurulum sihirbazında "Sadece gelir-gider takibi" paketini seçersen gelir-gider ve raporlar bölümleriyle başlarsın. Kasa ve banka hesaplarını da tutmak istersen Kasa ve banka bölümünü açarsın; o zaman her kayıt seçtiğin hesaptan düşer ya da ona eklenir.
Kayıt girerken
- Gider formunda en çok kullandığın beş kategori düğme olarak çıkar; birine basınca KDV oranı o kategoride son kullandığın orana gelir. Yeni kategoriyi formdaki listeden ya da Ayarlar'dan eklersin.
- Ödemediğin gider için "Ödendi" işaretini kaldırıp son ödeme gününü yazarsın. Kayıt takvimde görünür; ödedikçe "Öde" düğmesiyle kısmen de kapatırsın.
- Kayda şube, araç ya da proje gibi etiketler verir, raporları etikete göre süzersin.
- Müşavirinin aktarımı için belge türünü seçebilirsin: yazarkasa fişi, perakende satış fişi, e-Arşiv fatura, kâğıt fatura ya da e-serbest meslek makbuzu. Boş bırakırsan fiş numarasından anlaşılır.
- Düzenli kayıtta açıklamaya {ay} yazarsan her kayıt kendi dönemini alır: "{ay} kirası", "Ekim 2026 kirası" olur. Tanımı değiştirdiğinde değişiklik bundan sonraki kayıtlara uygulanır.
Fiş okurken
- Fotoğraf ya da PDF yüklersin; satıcı, tarih, toplam, KDV ve fiş numarası forma yazılır, kaydı sen onaylarsın. "AI ile fiş okut" sayfasında tek seferde en çok 20 fiş okutursun.
- Market fişi gibi birden çok KDV oranlı fişi oranlara bölerek kaydedebilirsin; her oran ayrı satır olur.
- Dolar ya da avroyla kesilmiş yurt dışı faturası, belge tarihinde geçerli TCMB döviz alış kuruyla TL'ye çevrilir; hangi kurla çevrildiği açıklamada yazar.
- Satıcının vergi numarası carilerinde kayıtlıysa gider o tedarikçiye bağlanır.
- "AI ile fiş okut" sayfasında aynı gün aynı tutarda bir gider zaten varsa, fişin ikinci kez yüklenmiş olabileceği söylenir. Gider formu da aynı gün, aynı numara ve tutardaki fişi ikinci kez kaydetmez.
- Stok ve alış bölümlerin açıksa ve fişte mal satırları varsa "Satmak için mi aldın?" diye sorulur: stoğa girecek alış mı, masraf mı, sen seçersin.
- Fişin görüntüsü kayda eklenir; Dosyalar'daki Fişler klasöründe yüklendiği yıla ve aya göre durur, bir ayın fişlerini tek ZIP dosyası olarak indirirsin.
Banka, raporlar ve müşavir
- Kasa ve banka bölümünde, bankanın internet şubesinden indirdiğin ekstreyi (Excel, CSV, MT940, CAMT.053 ya da PDF) yüklersin. "Açıklamasında işletim ücreti geçen çıkışlar banka masrafı gideri olsun" gibi kurallar tanımlarsın; aynı satırı her ay elle kaydetmezsin.
- Gelir-gider raporu ay ay gelir, gider ve farkı; giderler raporu kategori, ay ve tedarikçi dağılımını verir. İkisini de vergiler dahil ya da hariç görür, Excel'e alırsın.
- KDV raporu, kayıtlarındaki KDV'den ayın tahmini ödenecek ya da devreden KDV'sini gösterir; kesin tutar beyannamede belli olur.
- Satış ya da alış bölümünü de kullanıyorsan nakit akışı raporu ödenmemiş kayıtları ve düzenli gelir-giderleri önümüzdeki 12 haftaya ya da 12 aya yayar; tahmini bakiyenin eksiye düştüğü haftayı önceden görürsün.
- Mali müşavirin kendi girişiyle kayıtlarına bakar. İşletme defteri tutuyorsan müşavirin ayın belgelerini GİB Defter Beyan Sistemi'nin toplu yükleme şablonlarına yazılmış olarak indirir. Ayrıntılar mali müşavirler sayfamızda.
- Yanlış girdiğin kaydı sildiğinde kasa ve banka hareketi, ödemeleri ve ekli fişi de geri alınır. Yanlış kurulmuş düzenli gideri, yazdığı kayıtlarla birlikte silebilirsin.