Fatura programı ne yapar, online fatura ne demek?
Fatura programı; sattığın mal ya da yaptığın iş için faturayı hazırlayan, numaralayan, müşteriye ulaştıran ve sonra takibini yapan yazılımdır. Fatura kesmenin asıl yükü faturanın kendisinde değil, arkasında kalır: kimin ne kadar borcu kaldı, hangi ürün stoktan düştü, ay sonunda ne kadar KDV çıkacak. İyi bir fatura kesme programı bu soruların cevabını aynı kayıttan verir.
"Online fatura" iki anlamda kullanılır. Birincisi internetten açılan, kurulum istemeyen programdır; bilgisayarda da telefonda da aynı kayıtları görürsün. İkincisi faturanın kendisinin elektronik olmasıdır: e-Arşiv fatura ya da e-Fatura. 2026 itibarıyla ikinci anlam çoğu işletme için bir tercih değil, kural hâline geldi; ayrıntısı aşağıda.
Bir fatura kesme programından dört iş beklersin:
- Belge: Faturayı alıcıya uygun türde ve sıradaki numarayla düzenler.
- Hesap: Satır iskontosu, fatura altı indirim, KDV, tevkifat ve döviz kurunu hesaplar.
- Kayıt: Müşterinin hesabına borç yazar, stoğu düşer, satış ve KDV raporlarına ekler.
- Takip: Ödenen ve kalan tutarı, vadeyi ve gecikmeyi gösterir.
Kâğıt fatura, e-Arşiv ve e-Fatura farkı
Hangi faturayı keseceğin iki soruya bağlıdır: Sen hangi mükellef grubundasın ve alıcın e-Fatura kullanıcısı mı?
| Kâğıt fatura | e-Arşiv fatura | e-Fatura | |
|---|---|---|---|
| Kime kesilir? | Alıcı fark etmez, ama 2026'da kullanımı çok daraldı | e-Fatura kullanıcısı olmayan alıcıya, vatandaş dahil | e-Fatura kullanıcısı alıcıya |
| Numarayı kim verir? | Anlaşmalı matbaada basılan koçanda yazılıdır | Sistem verir | Sistem verir |
| Müşteriye nasıl ulaşır? | Elden ya da kargoyla; asıl nüsha alıcıya verilir, örneği sende kalır | E-postayla, bağlantıyla ya da kâğıda basılı | Alıcının e-Fatura kutusuna düşer |
| Ne gerekir? | Fatura koçanı | GİB portalı için İnteraktif Vergi Dairesi kullanıcı kodu ve şifresi; programla kesmek için entegratör başvurusu | Şahıs işletmesinde e-imza, şirkette mali mühür |
| Yanlış kesilirse | Uygulamada nüshalar atılmaz, iptal yazılıp koçanda saklanır | Alıcıya iletildiği tarihten 8 gün içinde iptal (GİB kılavuzu); sonrası iade belgesi | Ticari faturayı alıcı 8 gün içinde reddedebilir; sonrası iade ya da GİB'in iptal ve itiraz yolu |
2026'da kâğıt faturanın yeri çok küçüldü. 509 Sıra No.lu VUK Genel Tebliği'ne göre e-Arşiv uygulamasına dahil olmayan mükellefler de 01.01.2026'dan beri faturalarını tutarına bakmadan e-Arşiv olarak, GİB'in portalından ya da özel entegratör üzerinden düzenliyor. 589 Sıra No.lu Tebliğ (Resmî Gazete, 31.12.2025) bu adımı basit usul esnaf ve işletme defteri tutanlar için 01.01.2027'ye kaydırdı: bu grup 31.12.2026'ya kadar vergiler dahil 3.000 TL'yi aşan faturalarını e-Arşiv keser, altındakilerde kâğıt fatura kullanabilir. Satıcı ve alıcı ikisi de e-Fatura kullanıcısıysa aralarındaki bütün faturalar e-Fatura olur.
e-Arşiv'i GİB'in ücretsiz portalından da kesebilirsin; o zaman her faturayı elle yazarsın, stok ve tahsilatı ayrıca takip edersin. Programla kesmenin farkını e-Arşiv fatura programı sayfasında anlattık.
Faturada zorunlu bilgiler ve 7 gün kuralı
Vergi Usul Kanunu madde 230, faturada en az hangi bilgilerin bulunacağını sayar. Tablo, her bilginin programda nereden geldiğini ve nerede hata yapıldığını gösteriyor. Doldurulmuş hâli için fatura örneğine, elle kesmenin adımları için fatura nasıl kesilir yazısına bak.
| Zorunlu bilgi | Programda nereden gelir? | Dikkat |
|---|---|---|
| Düzenleme tarihi, seri ve sıra numarası | Onaylayınca verilir | Faturalar sıra numarası içinde birbirini izler (madde 231/1) |
| Senin adın ya da unvanın, iş adresin, vergi dairen ve numaran | Firma bilgilerinden | Adres ya da unvan değişince hemen güncelle |
| Müşterinin adı ya da unvanı, adresi, varsa vergi dairesi ve numarası | Müşteri kartından | Müşterinin adı, vergi dairesi ve numarasının doğruluğundan faturayı düzenleyen sorumludur (madde 231/6); şahıslarda T.C. kimlik numarası yazılır |
| Malın ya da işin cinsi, miktarı, fiyatı ve tutarı | Ürün kartından | Birimi (adet, kg, saat) doğru seç |
| Teslim tarihi ve irsaliye numarası | İrsaliyeden kesilen faturada irsaliye numarası nota yazılır | Mal irsaliyeyle gittiyse yazılır |
Bunlara ek olarak KDV oranı ve tutarı faturada ayrıca gösterilir.
7 gün kuralı
Fatura, malın teslimi ya da hizmetin yapıldığı tarihten itibaren en geç 7 gün içinde düzenlenir; bu sürede düzenlenmeyen fatura hiç düzenlenmemiş sayılır (madde 231/5). Aynı madde, Hazine ve Maliye Bakanlığı'na bazı işlerde bu süreyi kısaltma ya da faturanın teslim anında kesilmesini zorunlu tutma yetkisi de verir; işine özel bir süre olup olmadığını mali müşavirine sor.
Örnek: 14.09.2026'da teslim ettiğin malın faturasını en geç 21.09.2026'da kesmelisin. "Ay sonunda hepsini toplu keserim" demek, ayın ilk haftasındaki teslimler için süreyi kaçırmak demektir.
KDV, iskonto, tevkifat ve dövizli fatura
İskonto ve fatura altı indirim
Satır iskontosu tek kaleme, fatura altı indirim bütün faturaya uygulanır. Faturada gösterilen iskontolar KDV matrahına girmez (KDV Kanunu madde 25); yani KDV, indirimden sonraki tutar üzerinden hesaplanır:
- 10 adet × 1.250,00 TL = 12.500,00 TL
- %10 satır iskontosundan (1.250,00 TL) sonra: 11.250,00 TL
- 250,00 TL fatura altı indirimden sonra matrah: 11.000,00 TL
- %20 KDV: 2.200,00 TL; genel toplam: 13.200,00 TL
Genel KDV oranı %20'dir; bazı mal ve hizmetlerde %10 ya da %1 uygulanır. Ürününün oranından emin değilsen mali müşavirine sor.
KDV tevkifatı
Bazı mal ve hizmetlerde, alıcı KDV Genel Uygulama Tebliği'nde sayılan alıcılardan biriyse KDV'nin bir kısmını sana ödemez; kendi beyannamesiyle vergi dairesine öder. Oran işin türüne göre değişir. Örnek: 10.000,00 TL'lik temizlik hizmeti, %20 KDV 2.000,00 TL, tevkifat oranı 9/10. Alıcı 1.800,00 TL'yi kendisi beyan eder; sen faturada 10.200,00 TL tahsil edersin. Kendi tutarını KDV tevkifatı hesaplama aracıyla bulabilirsin.
KDV'siz satış ve ek vergiler
%0 KDV'li satırda (ör. ihracat) e-belgeye istisna sebebinin kodu yazılır. ÖTV, ÖİV ya da konaklama vergisi olan işlerde bu vergiler satırda ayrıca hesaplanır.
Dövizli fatura
KDV Kanunu madde 26'ya göre döviz, vergiyi doğuran olayın meydana geldiği andaki cari kurla Türk lirasına çevrilir. Uygun Muhasebe'de faturayı dolar, avro ya da sterlinle kesersin; belge gününde geçerli TCMB döviz alış kuru kendiliğinden gelir, TCMB'ye ulaşılamazsa kuru elle girersin. Müşteri borcunu başka bir günün kuruyla öderse aradaki fark için kur farkı faturası gündeme gelir; programda taslağı tahsilatın sayfasından oluşur, nasıl belgeleyeceğini mali müşavirinle netleştir.
Teklif, proforma, sipariş ve irsaliyeli fatura
Faturadan önce ya da faturayla birlikte dolaşan belgeler sık karışır. Hangisinin vergi açısından fatura sayıldığını bilmek, hem çifte kaydı hem de unutulan faturayı önler.
| Belge | Ne işe yarar? | Vergi açısından |
|---|---|---|
| Teklif | Fiyatı ve koşulları önerirsin; müşteri kabul ya da red eder | Fatura değildir |
| Proforma fatura | Satış kesinleşmeden fiyatı ve şartları gösteren ön fatura | Fatura sayılmaz; KDV doğurmaz, deftere işlenmez |
| Sipariş | Anlaşılan ürünü, fiyatı ve teslim tarihini kayda geçirir | Fatura değildir |
| Sevk irsaliyesi | Malın sevkini belgeler; fiyat içermez | Fatura değildir; fatura teslimden itibaren 7 gün içinde ayrıca kesilir |
| İrsaliyeli fatura | Fatura ve irsaliye tek belgede | Mal faturayla birlikte gidiyorsa ayrıca irsaliye gerekmez |
Vergi Usul Kanunu madde 230'a göre malı alıcıya sen taşıyor ya da taşıtıyorsan sevk irsaliyesi düzenlenir ve taşıtta bulundurulur. Nihai tüketici perakende aldığı malı kendisi taşıyorsa, fatura ya da fiş varsa irsaliye aranmaz. Elektronik irsaliyeyi e-İrsaliye programı sayfasında anlattık.
Faturayı kestin, parası ne zaman gelecek?
Fatura kesmek işin yarısıdır; diğer yarısı tahsilattır. Örnek: 25.000,50 TL'lik faturanın 10.000,00 TL'sini peşin aldın, kalan 15.000,50 TL'nin vadesi 27.09.2026. Düzgün bir takipte şunlar görünür:
- Kalan borç: Fatura "kısmen tahsil edildi" görünür, kalan 15.000,50 TL yazar.
- Vade ve gecikme: 27.09.2026 geçtiyse fatura "vadesi geçti" olur; kaç gün geciktiği raporda görünür.
- Avans: Müşteri önceden para verdiyse yeni fatura o parayla kapanır.
- Taksit: Borcu taksitlere böldüysen her taksitin vadesi ayrı izlenir.
- Hatırlatma ve ödeme linki: Vadeden önce ve sonra müşteriye hatırlatma gider; kartla ödemesi için ayrıca ödeme linki gönderebilirsin.
Uygun Muhasebe'de tahsilatı faturanın sayfasından nakit, havale, kart ya da çek-senetle girersin; müşterinin önceden verdiği TL avans, yeni fatura onaylanınca kendiliğinden düşer. Ödeme Planı bölümü faturayı taksitlere böler. Vade Hatırlatma bölümünde vadeden kaç gün önce ve sonra e-posta gideceğini sen belirlersin; varsayılan mesajda faturanın bağlantısı ve ödeme bilgilerin yer alır. SMS bölümü açıksa SMS kuralı da açabilirsin. Kartla ödeme için ödeme linki gönderirsin; ödeme gelince tahsilat kendiliğinden kaydolur, kart bilgisi ödeme kuruluşunda kalır.
Yanlış fatura kestiysen: iptal, iade ve sık hatalar
Yanlış faturayı düzeltmenin yolu, faturanın nereye ulaştığına bağlıdır:
- Henüz taslaksa: Düzeltirsin ya da silersin; hiçbir kayıt oluşmamıştır.
- Onaylandı ama GİB'e gitmediyse: Fatura serideki son numaraysa ve tahsilat girilmediyse Uygun Muhasebe'de onayı geri alırsın; numara boşa çıkmaz, düzeltip yeniden onaylayınca aynı numarayı alır. Sonrasında başka fatura kesildiyse iptal edip doğrusunu kesersin.
- e-Arşiv olarak gittiyse: GİB kılavuzuna göre alıcıya iletildiği tarihten 8 gün içinde iptal edilir; Uygun Muhasebe'de bunu gönderimden sonraki 8 gün içinde e-Belge bölümündeki "e-Arşivi iptal et" ile yaparsın. Süre geçtiyse fatura iptal edilmez: mal geri geldiyse alıcı mükellefse sana iade faturası keser, vatandaşsa sen gider pusulası düzenlersin. Ayrıntılar e-Arşiv fatura iptali yazısında.
- e-Fatura olarak gittiyse: Ticari faturayı alıcı 8 gün içinde reddederse iptal edip doğrusunu kesersin. Temel faturada ya da süre geçtiyse düzeltme alıcıyla birlikte yapılır: mal geri geldiyse alıcı sana iade faturası keser, faturanın iptali gerekiyorsa GİB'in iptal ve itiraz yolu alıcının onayıyla kullanılır.
Tutar hatasını hangi belgeyle düzelteceğinden emin değilsen mali müşavirine sor. Uygun Muhasebe'de faturayı iptal ettiğinde müşterinin bakiyesi ters kayıtla düzelir; mal geri geldiyse ürünler stoğa geri eklenir, yanlış rakam raporlarda kalmaz.
Sık yapılan hatalar
- Yanlış faturayı iptal etmeden aynı satış için ikinci fatura kesmek: satış ve KDV iki kez görünür.
- Alıcı e-Fatura kullanıcısıyken e-Arşiv kesmek.
- Tevkifatlı işte KDV'nin tamamını faturalayıp tahsil etmek.
- Dövizli faturada kuru elle yanlış yazmak.
- Proformayı fatura sanmak ya da proforma gönderip asıl faturayı unutmak.
Fatura programı seçerken kontrol listesi
Programı denerken aşağıdaki soruları tek tek sına. Bir faturayı baştan sona kesip sonra iptal etmek, tanıtım sayfasından çok şey anlatır.
| Soru | Neden önemli? |
|---|---|
| e-Arşiv ve e-Fatura aynı ekrandan mı gidiyor, tür alıcıya göre kendiliğinden mi seçiliyor? | Yanlış tür, iptal ve iade uğraşı demektir |
| Numara ve tarih sırasını koruyor mu? | Faturalar sıra numarasıyla birbirini izlemeli (VUK 231/1) |
| Tevkifat türü, istisna kodu, ÖTV gibi alanlar var mı? | Eksik ya da yanlış kodlu e-belge denetimden geri dönebilir |
| Dövizli faturada kur kendiliğinden geliyor mu, kur farkı izleniyor mu? | Elle girilen kurda hata riski artar |
| Fatura stoğu, müşteri bakiyesini ve kasayı aynı anda güncelliyor mu? | Aynı satışı üç ayrı yere yazmazsın |
| Kısmi tahsilat, vade, taksit, hatırlatma ve ödeme linki var mı? | Takip edilmeyen alacak gecikir |
| Yanlış faturayı geri almanın yolu açık mı? | Onay geri alma, iptal ve iade adımları belli olmalı |
| Mali müşavirin kayıtlara ulaşabiliyor mu, eski faturalarını aktarabiliyor musun? | Ay sonu kapanışı ve programa geçiş kısalır |
| Kayıtlar saklama süresi boyunca açılabiliyor mu? | Belgeler VUK'a göre ilgili yılı izleyen yıldan başlayarak 5 yıl (madde 253), Türk Ticaret Kanunu'na göre tacirlerde 10 yıl (madde 82) saklanır |
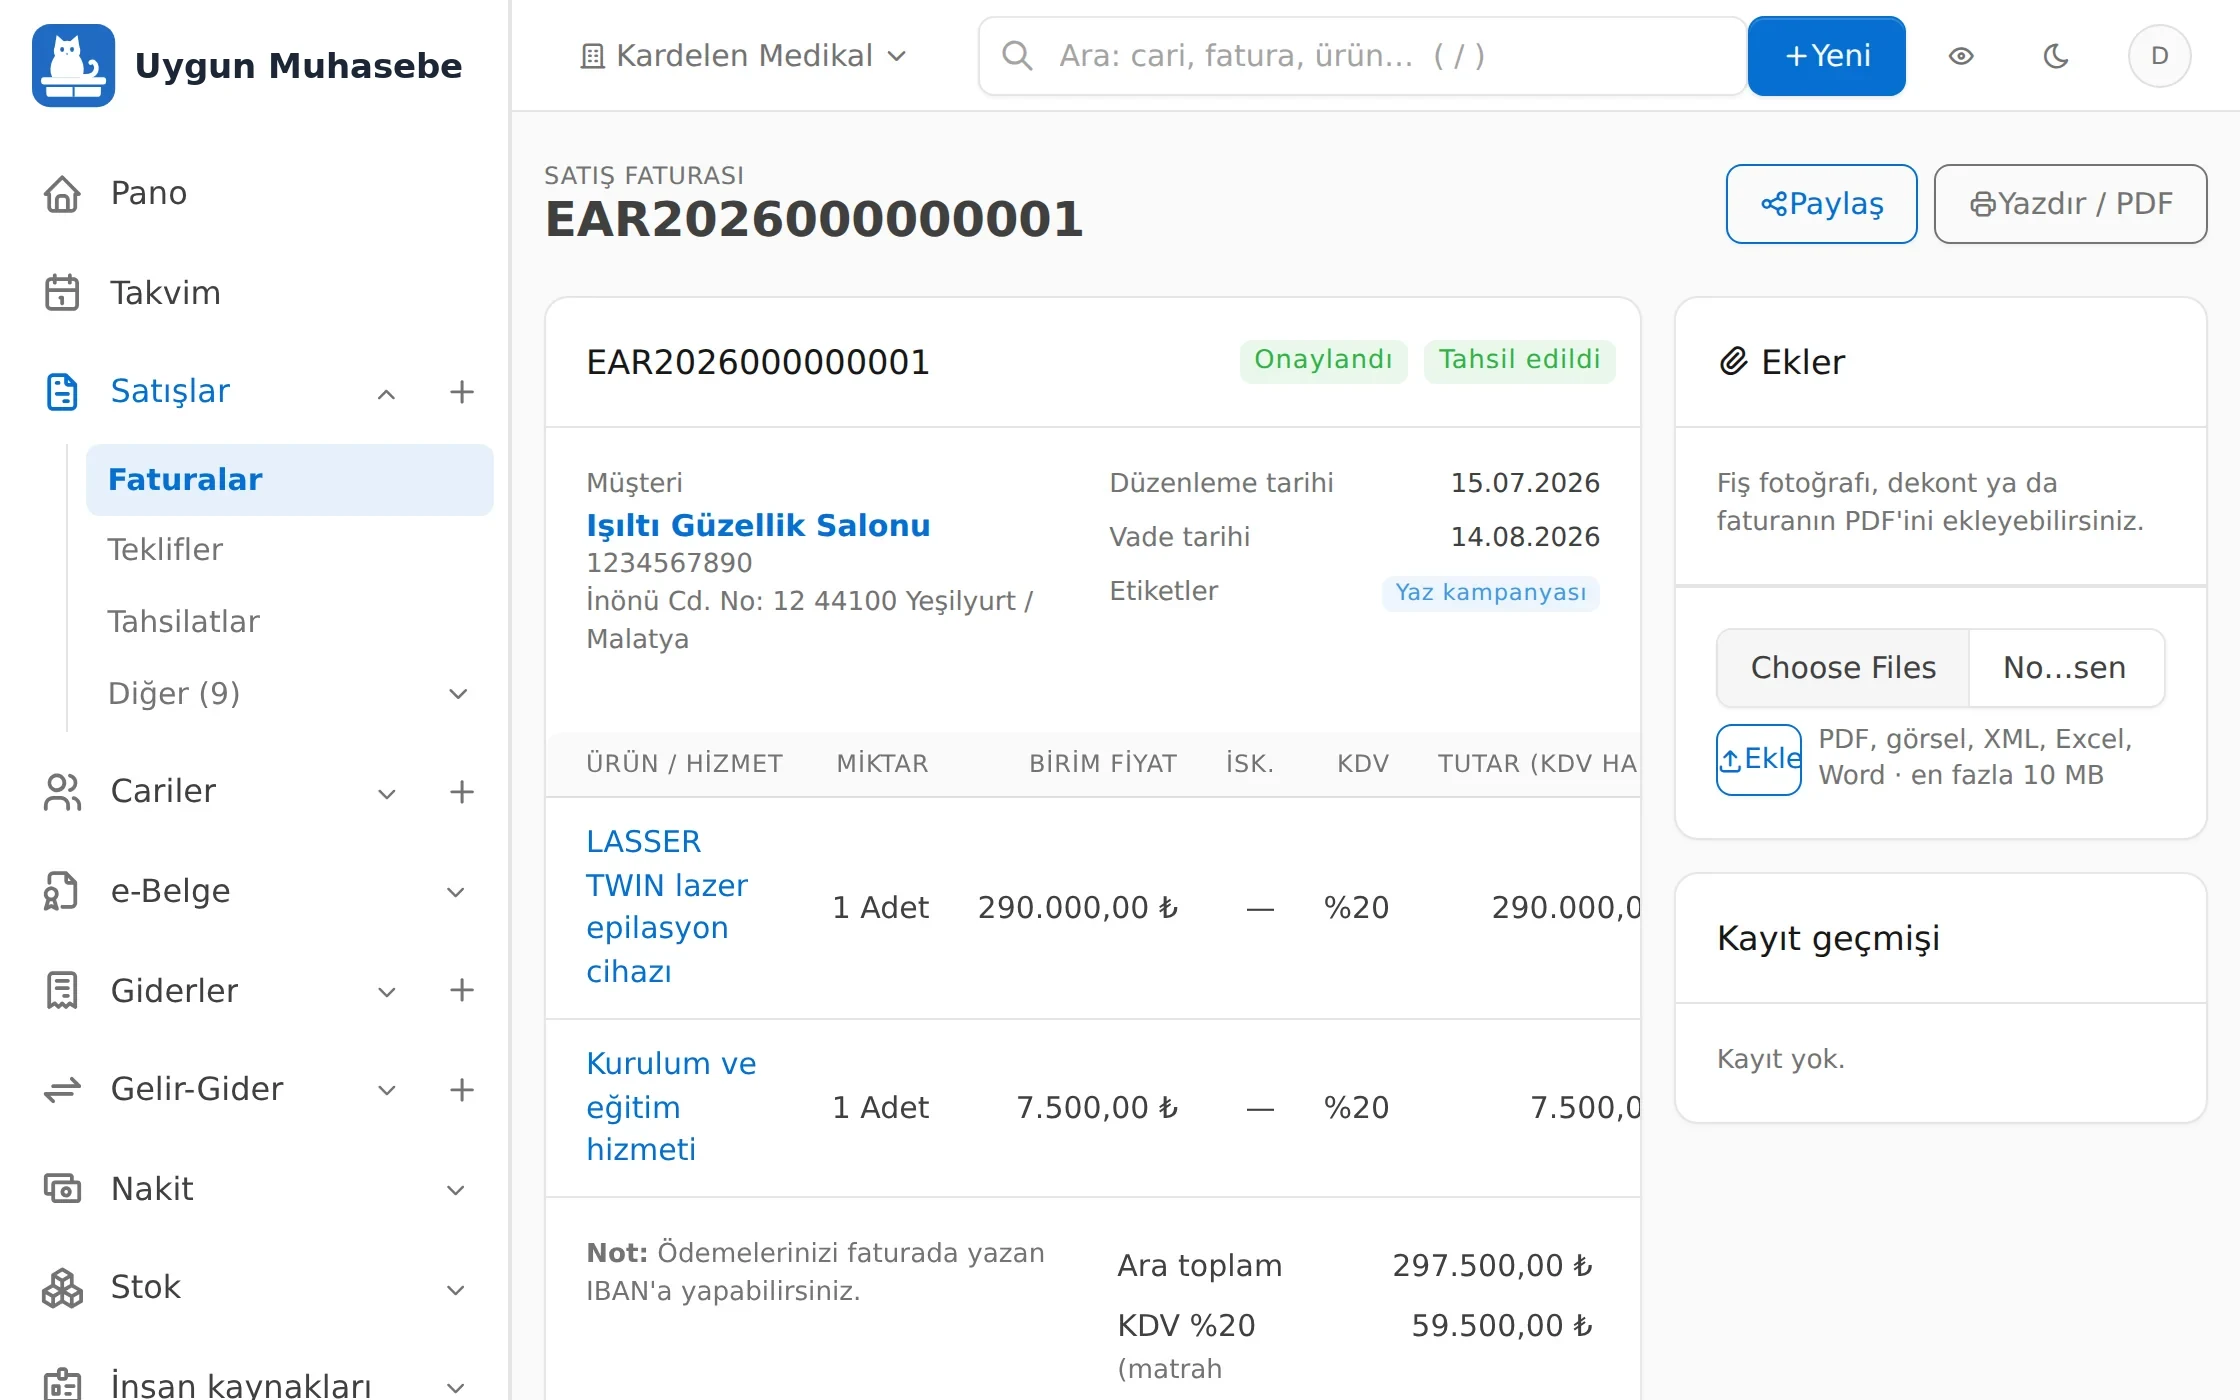
Uygun Muhasebe'de fatura kesme adım adım
- Yeni satış faturası aç, müşteriyi seç. Sen e-Fatura kullanıcısıysan müşterinin vergi numarasıyla onun da kullanıcı olup olmadığına bakılır; faturanın e-Fatura mı e-Arşiv mi olacağı buna göre belirlenir.
- Satırları ekle. Tevkifatlı işte satırda tevkifat türünü seçersin (ör. 612 Temizlik), oran türden gelir. %0 KDV'li faturada istisna sebebini faturanın e-Belge bölümünden seçersin.
- Vadeyi yaz. İstersen Ödeme Planı bölümüyle taksitlere böl.
- Onayla. Numara serinin sırasından verilir: 3 karakter seri, yıl ve 9 haneli sıra (ör. EAR2026000000148). Fatura tarihi bugünden ileri olamaz; aynı seride son faturadan eski tarihli fatura da kesilmez. Müşterinin hesabına borç yazılır, Stok bölümü açıksa ürün stoktan düşer.
- Gönder. Fatura "GİB'e gönder" ile ya da ayarladıysan onayla birlikte, GİB'in onaylı özel entegratörü üzerinden gider. Müşterinin e-postası kayıtlıysa e-Arşiv faturanın bağlantısı ona iletilir; bağlantıyı WhatsApp'tan da paylaşabilir, faturayı yazdırabilirsin.
- Tahsil et. Ödemeyi faturanın sayfasından gir ya da ödeme linki gönder.
Fatura her zaman sıfırdan yazılmaz. Tekliften, siparişten ya da irsaliyeden tek tıkla fatura taslağı oluşur; irsaliyeden oluşturulan faturada stok ikinci kez düşmez, irsaliye numaraları faturanın notuna yazılır. Bağladığın pazaryeri ve e-ticaret sitelerinin siparişlerine de fatura hazırlanır; hangi platformun nasıl bağlandığı pazaryeri entegrasyonu sayfasında. Başka programda kestiğin eski faturaları Excel'den aktarırsın; bunlar yeniden GİB'e gönderilmez. e-Fatura başvurusunu ve gelen e-faturaları e-Fatura programı sayfasında anlattık.