Ödeme linki nedir, link ile ödeme nasıl işler?
Ödeme linki, müşterine mesajla gönderdiğin ve tıklanınca kartla ödeme sayfası açan bir adrestir. Arkasında bir sanal POS çalışır: müşterin kartını bankanın ya da ödeme kuruluşunun sayfasında girer, para senin hesabına geçer. Kısacası link ile ödeme, karşında olmayan müşteriden kredi kartı ile tahsilat yapmanın yoludur. Dükkâna kart cihazı ya da internete mağaza kurman gerekmez.
Nerede işe yarar? Birkaç tipik durum:
- Bayine 27.09.2026 tarihli, 25.000,50 TL'lik bir fatura kestin. Vade geldi, havale gelmedi. Linki atarsın, müşterin kartıyla öder.
- Hizmet veriyorsun; müşterin işe başlamadan kapora ödemek istiyor ama yanında nakit yok.
- Telefonla ya da sosyal medyadan sipariş alıyorsun, kendi siten yok.
- Müşterin büyük bir tutarı kredi kartına taksitle bölmek istiyor.
Müşterinin tarafında akış beş adımdır:
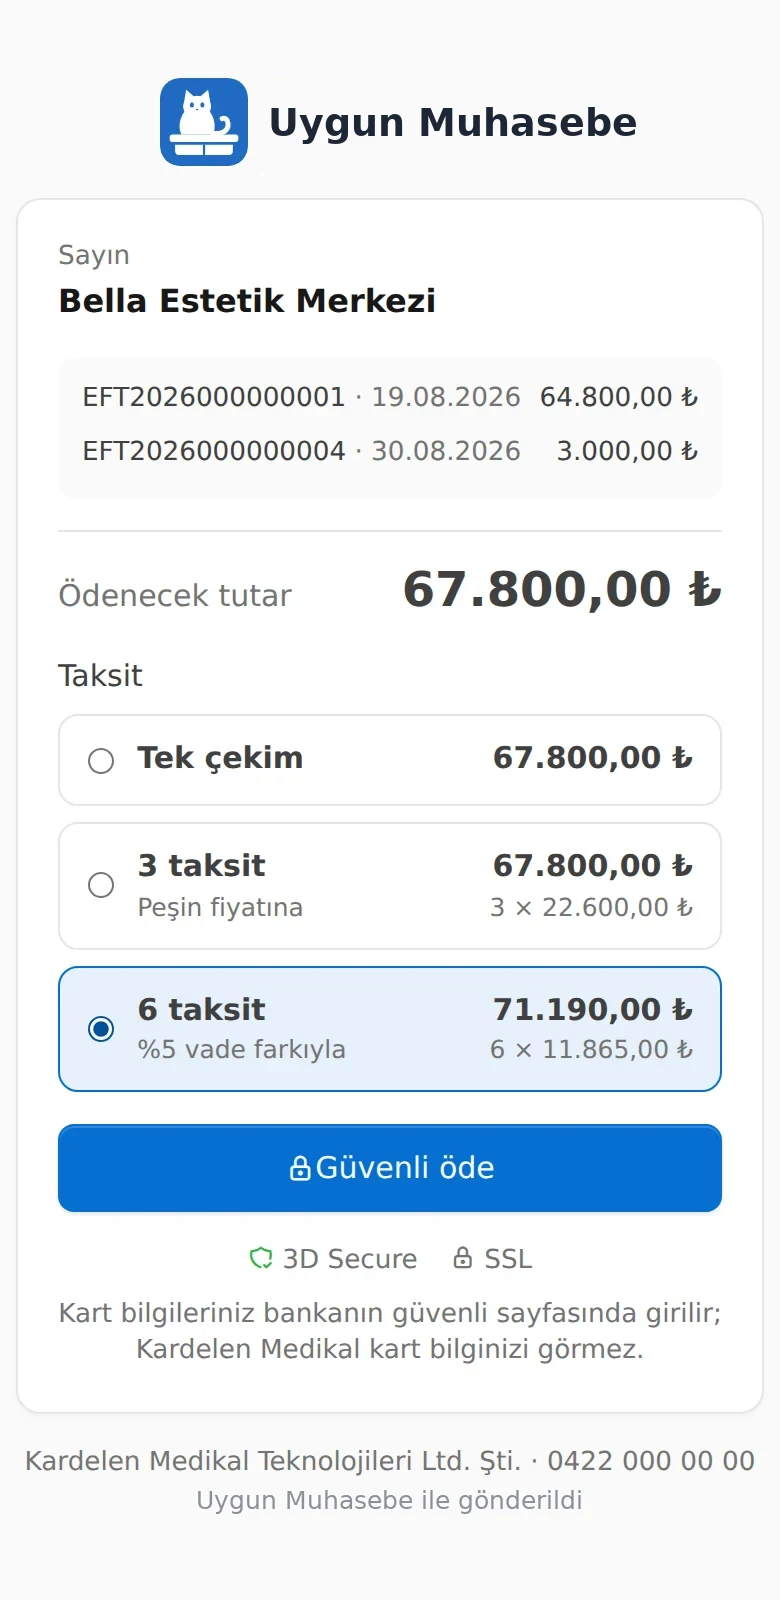
- Linke tıklar; kime, hangi faturalar için, ne kadar ödeyeceğini görür.
- Tek çekim ya da taksit seçer.
- Kart bilgisini bankanın ya da ödeme kuruluşunun güvenli sayfasında girer.
- Kartının bankası ödemeyi 3D Secure ile doğrular.
- Sonuç sana döner; para, anlaştığın gün hesabına geçer.
Sanal POS nedir? Banka ile ödeme kuruluşu arasındaki fark
Dükkândaki kart cihazı fiziki POS'tur. Sanal POS ise kartı cihaza takmadan, internet üzerinden çekmeni sağlayan üye işyeri hesabıdır. Ödeme linki, e-ticaret sitesinin ödeme sayfası, internetten abonelik tahsilatı; hepsi bir sanal POS üzerinde çalışır.
Sanal POS'u iki yerden alırsın: doğrudan bankandan ya da bir ödeme kuruluşundan. Ödeme kuruluşları ve elektronik para kuruluşları 6493 sayılı Kanun gereği Türkiye Cumhuriyet Merkez Bankası'ndan (TCMB) izin alarak çalışır; bu yazıda ikisine birden ödeme kuruluşu diyoruz. İzinli kuruluşların listesi TCMB'nin internet sitesinde yayımlanır; anlaşmadan önce kuruluşun orada olduğunu kontrol et.
| Konu | Bankanın sanal POS'u | Ödeme kuruluşu |
|---|---|---|
| Kiminle anlaşırsın? | Hesabının olduğu bankayla | İzinli bir ödeme kuruluşuyla |
| Komisyon | Bankayla görüşerek belirlenir; cirona ve bankayla ilişkine göre değişebilir | Kuruluşun tarifesinden ya da kampanyasından gelir |
| Taksit | O bankanın kart programındaki kartlara | Tek anlaşmayla farklı bankaların kartlarına sunulabilir |
| Para nereye geçer? | O bankadaki hesabına | Kuruluş, anlaşılan günde banka hesabına aktarır |
| Birden çok banka | Her banka için ayrı anlaşma ve ayrı POS | Tek anlaşma yeter |
| Kimin işine yarar? | Bir bankayla yoğun çalışan, oranı pazarlık edebilen işletme | Tek anlaşmayla başlamak ve farklı kartlara taksit vermek isteyen işletme |
Komisyon, valör ve bloke: kartla tahsilatın gerçek maliyeti
Kartla aldığın paranın tamamı hesabına geçmez ve hemen geçmez. Üç kavramı bilmen yeter:
- Komisyon: Banka ya da ödeme kuruluşunun her işlemden kestiği pay. Tek çekim ve taksitli işlem için oran farklı olabilir. Ayrıntısı sözlükte: POS komisyonu.
- Valör: Paranın hesabına geçtiği gün. Aynı gün, ertesi gün ya da birkaç gün sonra olabilir. Bkz. valör nedir.
- Bloke: Paranın anlaşmayla belirli bir süre tutulması. Blokeli anlaşmada para haftalar sonra gelebilir.
Teklifleri karşılaştırırken yalnız orana bakma. Aynı tutar için iki soru sor: "Hesabıma net ne geçecek?" ve "Ne zaman geçecek?" Oranın valöre ya da taksit sayısına göre değişip değişmediğini, kurulum, yıllık kullanım, iade ya da itiraz için ayrı ücret olup olmadığını yazılı iste.
Komisyon bir giderdir, kârından düşer. Fiyat verirken komisyonu da hesaba kat; kâr marjı hesaplama aracıyla komisyon sonrası kârını görebilirsin.
Kredi kartına taksit: sınırlar ve vade farkı
Taksit, büyük tutarlarda müşterinin "tamam" demesini kolaylaştırır. Ama üç kuralı bilmeden taksit tablosu kurma.
Taksit sayısı serbest değil
Kredi kartıyla kaç taksit yapılabileceğini BDDK, Banka Kartları ve Kredi Kartları Hakkında Yönetmelik'in 26. maddesine dayanan kurul kararlarıyla belirler. Sınır mal ve hizmet grubuna göre değişir, bazı harcama türlerinde hiç taksit yapılamaz ve kararlar zaman zaman güncellenir. Senin işine bugün hangi sınırın uyduğunu bankana ya da ödeme kuruluşuna sor.
Taksit, kartın programına bağlı
Bankanın sanal POS'unda taksit, kartın ait olduğu kart programındaki bir bankanın POS'undan yapılır. Örneğin Bonus programındaki bir karta taksit için Bonus programına dahil bir bankanın POS'u gerekir. Tek çekim ise her POS'tan geçer. Ödeme kuruluşu ise farklı programlardaki kartlara tek anlaşmayla taksit sunabilir.
Vade farkı faturalanır
Taksitin maliyetini müşteriye yansıtmak için vade farkı alabilirsin. Vade farkı, KDV Kanunu'nun 24. maddesine göre KDV matrahına girer. Yani vade farkının da faturası kesilir, KDV'si hesaplanır.
Örnek: 12.000,00 TL'lik borcu müşterin %5 vade farkıyla 6 taksitte öderse kartından 12.600,00 TL çekilir; aylık taksit 2.100,00 TL olur. Aradaki 600,00 TL vade farkıdır. Uygun Muhasebe bu tutarı KDV dahil sayar; KDV oranı %20 ise 500,00 TL matrah, 100,00 TL KDV olarak faturalanır. Hesabı KDV hesaplama aracıyla kontrol edebilirsin.
Kartı olmayan ya da limiti yetmeyen müşteriye kartsız taksit de yapabilirsin: vadeleri senetle belirlenen taksitli satış bu iş içindir.
3D Secure ve güvenlik: kart bilgisi kimde kalır?
3D Secure, kart sahibinin ödemeyi kartı veren bankanın ekranında onaylamasıdır. Müşterin genelde telefonuna gelen tek kullanımlık şifreyi girer. Kart numarasını bir şekilde ele geçiren birinin, kart sahibinin telefonu olmadan ödeme yapması böylece zorlaşır.
İkinci güvenlik katmanı, kart bilgisinin nerede girildiğidir. Doğru kurulmuş bir ödeme linkinde kart numarası senin sistemine hiç girmez; müşteri onu bankanın ya da ödeme kuruluşunun sayfasına yazar. Kart verisini saklama ve koruma işi böylece büyük ölçüde onlarda kalır.
Müşterini de koru:
- Kart numarasını, son kullanma tarihini ya da güvenlik kodunu telefonda, WhatsApp'ta ya da e-postayla isteme.
- Linki müşterinin senden geldiğini bildiği bir kanaldan gönder; beklemediği bir linkle ödeme yapmamasını hatırlat.
- Ödeme alındıktan sonra makbuzu paylaş; müşterin parasının nereye gittiğini görsün.
3D Secure dolandırıcılık riskini azaltır ama itirazı ortadan kaldırmaz. Müşteri malı almadığını ya da hizmetin eksik kaldığını söyleyerek bankasına itiraz edebilir. Faturayı, teslim ya da kargo kaydını ve yazışmaları sakla.
Tahsilatın kendiliğinden kaydı: neden önemli?
Linkle parayı almak işin yarısıdır; diğer yarısı paranın doğru müşteriye, faturaya ve hesaba yazılmasıdır. Elle yaparsan banka ekstresini bekler, tutarları faturalarla tek tek eşleştirirsin; bir taksit ya da yarım ödeme hesabı kolayca karıştırır.
Uygun Muhasebe'de ödeme doğrulandığı anda şunlar kendiliğinden olur:
- Müşterinin cari hesabına tahsilat yazılır, bakiyesi düşer. Müşterinin borcunu nasıl izleyeceğini cari hesap takibi sayfasında anlattık.
- Link birden çok faturayı kapsıyorsa ödeme eski faturadan başlayarak dağıtılır. Faturalar bu arada başka yoldan ödendiyse artan tutar müşterinin cari hesabına yazılır.
- Taksitte vade farkı varsa onun için ayrı bir "Taksit vade farkı" faturası kendiliğinden oluşturulup onaylanır. KDV oranı, ödenen faturanın en yüksek tutarlı satırından alınır.
- Tahsilat, Sanal POS ayarlarında seçtiğin TL hesaba yazılır; banka POS'larında her POS için ayrı banka hesabı seçebilirsin. Bankanın kestiği komisyonu ekstrede görünce gider olarak kaydet.
- Programda "müşterin ödedi" bildirimi düşer.
- Tahsilat makbuzu hazır olur; müşterin de sen de indirip yazdırabilirsin.
Elden ya da havaleyle aldığın ödemeler için de belge verebilirsin: ücretsiz tahsilat makbuzu örneği işini görür.
Ödeme linki seçerken kontrol listesi
Bir ödeme linki çözümüne ya da sanal POS teklifine "evet" demeden önce şu soruların yanıtını al:
| Sor | Neden önemli? |
|---|---|
| Tek çekim ve her taksit seçeneği için komisyon ne? | Vade farkını bu maliyete göre kurarsın. |
| Para kaç günde hesabıma geçer, bloke var mı? | Nakit akışını oran değil valör belirler. |
| Kurulum, yıllık, iade ya da itiraz ücreti var mı? | Düşük oran, ek ücretlerle pahalıya gelebilir. |
| Hangi kartlara taksit yapılabiliyor? | Banka POS'unda taksit kartın programına bağlıdır. |
| Kart bilgisi nerede giriliyor, 3D Secure var mı? | Kart verisi bankada ya da kuruluşta kalmalı. |
| Link ne kadar geçerli, iptal edilebiliyor mu? | Eski bir link, ödenmiş borcun yeniden çekilmesine yol açmamalı. |
| Müşteri borcun bir kısmını havaleyle öderse link tutarı güncelleniyor mu? | Fazla tahsilat iade uğraşı doğurur. |
| Birden çok faturayı tek linkle tahsil edebiliyor muyum? | Açık hesapla çalışan müşteride tek link yeter. |
| Ödeme muhasebeme kendiliğinden yazılıyor mu? | Elle eşleştirme hem zaman alır hem hata doğurur. |
| Para çekmeden deneme yapabiliyor muyum? | Müşteriye göndermeden önce akışı kendin görmelisin. |
| Başvuruda web sitesi isteniyor mu? | Siten yoksa başvurun takılabilir; ne vereceğini önceden bil. |
Kartla tahsilatta sık yapılan hatalar
- Brüt tutarı hesaptaki para sanmak: 25.000,50 TL'lik ödemeden komisyon kesilir, kalanı valör günü gelir. Ödemeyi aldığın gün harcamaya kalkma.
- Komisyonu gider yazmamak: Kâr olduğundan yüksek görünür, banka bakiyen kayıtlarınla tutmaz.
- Vade farkını faturalamamak: Vade farkı KDV matrahına girer; faturasız bırakılırsa vergisi eksik hesaplanır.
- Aynı borca iki ayrı link göndermek: Müşteri ikisini de ödeyebilir; iade uğraşı çıkar.
- Taksit sınırını bilmeden kampanya duyurmak: İşine uygulanmayan taksiti vaat edersin.
- Ödemeyi belgesiz bırakmak: Linkle tahsil edilen satışın da faturası ya da işine uygun belgesi düzenlenmeli.
Uygun Muhasebe'de ödeme linki nasıl çalışır?
Sanal POS'unu seç ve dene
Sanal POS ayarlarında dört seçenek var: para çekmeyen Test, iyzico, PayTR ya da kendi banka sanal POS'un. iyzico ve PayTR'de anahtarlarını girip "Bağlantıyı dene"ye basarsın; bu deneme para çekmez. Banka POS'unda bankanın verdiği üye işyeri numarasını ve 3D anahtarı gibi bilgileri girersin. Bilgiler bankanın kurallarına göre denetlenir, ardından bankanın test kartıyla para çekmeyen bir deneme ödemesi yaparsın. Test ortamındayken müşterin linkten ödeme yapamaz; denemeyi yalnız sen yaparsın. Sanal POS'un yoksa programın içindeki formla iyzico'ya başvurabilirsin; Uygun Muhasebe kullanıcılarına özel kampanyanın koşulları bu sayfanın üst bölümünde.
Hangi bankanın hazır, hangisinin pilot olduğunu entegrasyonlar sayfasında görebilirsin. VakıfBank sanal POS'u pilot aşamada; kurulumunu seninle birlikte yapıyoruz. Bankan listede yoksa iyzico ya da PayTR ile çalışabilirsin.
Birden çok banka POS'u ekleyebilirsin. Banka POS'u kullanırken müşterin ödeme sayfasında kartının yalnız ilk 6 hanesini yazar; Uygun Muhasebe kartın bankasını ve programını tanır, taksiti o programdaki POS'una yönlendirir. Tek çekim, kartın kendi bankasının POS'u varsa oradan, yoksa varsayılan POS'undan geçer. Kart numarasının tamamı yine bankanın sayfasında girilir.
Kendi siten yoksa sanal POS başvurusunda vereceğin adres için bir işletme sayfası açabilirsin. Hakkımızda, iletişim, gizlilik, teslimat ve iade metinleri, mesafeli satış sözleşmesi ve kart logoları bu sayfada yer alır. Gizlilik, teslimat ve sözleşme metinlerini kendin yazmazsan hazır metinler kullanılır. Sayfayı yayına aldıktan sonra adresini başvuruda verirsin; başvuruyu kabul edip etmemek banka ya da ödeme kuruluşunun kararıdır.
Üç çeşit link
- Faturadan: Onaylı bir faturanın sayfasından, ödenmemiş kalan tutar için açılır.
- Cari kartından: Müşterinin açık faturalarını seçer, toplamı için tek link açarsın.
- Faturasız hızlı link: Müşteri ve tutar yeter. Ödeme müşterinin hesabına tahsilat olarak yazılır; kapora ya da fatura öncesi ödeme için uygundur.
Linki kopyalayıp WhatsApp'tan, müşterinin kayıtlı e-posta adresine ya da SMS bölümü açıksa SMS ile gönderirsin. Kartla ödeme yalnız TL alınır; döviz faturanın tahsilatını elle girersin.
Taksit tablosunu sen kurarsın
Taksiti açınca tabloyu "taksit sayısı:vade farkı" biçiminde yazarsın. Örneğin 1:0, 3:0, 6:5 tek çekimi ve 3 taksiti peşin fiyatına, 6 taksiti %5 vade farkıyla sunar. En fazla 12 taksit tanımlanır. Müşterin her seçeneğin toplamını ve aylık tutarını ödeme sayfasında görür.
Link kendini korur
- Link varsayılan olarak 14 gün geçerlidir; süreyi ayarlardan değiştirirsin.
- Faturaya bağlı linkte müşterin borcun bir kısmını havaleyle öderse ya da ürünü iade ederse link tutarı kalana iner; borç kalmadıysa link kapanır, karttan çekim yapılmaz.
- Yanlışlıkla iptal ettiğin linki, süresi dolmadıysa ve borç duruyorsa aynı adresle yeniden açarsın.
- Aynı link iki ayrı sekmede iki kez ödenirse ikinci ödeme kaybolmaz: müşterinin hesabına alacak yazılır ve iade gerekebileceği uyarısı çıkar.
- Müşteri ödemeden sonra sayfayı kapatsa da sonucu gelmeyen ödemeler iyzico ve PayTR'ye düzenli aralıklarla sorulur; para çekildiyse tahsilat yazılır. Banka POS'larında 48 saat içinde sonuç gelmezse ödeme "Sonuç gelmedi" olarak işaretlenir; bankanın panelinden kontrol edersin.